Domain onlinescheidung-deutschland.de kaufen?
Wir ziehen mit dem Projekt
onlinescheidung-deutschland.de um.
Sind Sie am Kauf der Domain
onlinescheidung-deutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain onlinescheidung-deutschland.de kaufen?
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
Ähnliche Suchbegriffe für Feststellung
Top-Angebote
Produkte zum Begriff Feststellung:
-
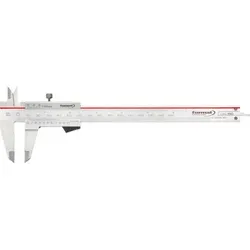
FORMAT Taschenmessschieber rostfrei Feststellung 200mmTaschenmessschieber Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Präzise durch besonders leichtgängige Führungseigenschaften. Einfache Einhandbedienung durch optimierte Daumennocke. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufe...34,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schulz, Werner: Vermögensauseinandersetzung bei Trennung und ScheidungVermögensauseinandersetzung bei Trennung und Scheidung , Zum Werk Das Handbuch behandelt folgende Schwerpunkte: Der Ausgleich des Zugewinns Gütergemeinschaft Gütertrennung Ehewohnung und Haushalt Auseinandersetzung von Miteigentum Vermögensrechtliche Ansprüche von Ehegatten außerhalb des Güterrechts Vermögensauseinandersetzung mit Schwiegereltern Die eingetragene Lebenspartnerschaft Die nichteheliche Lebensgemeinschaft von Mann und Frau Gewaltschutzgesetz Vorteile auf einen Blick umfassende Auswertung der Rechtsprechung systematische Darstellung einer in zahlreichen BGB-Normen geregelten Materie viele Einzelfragen beantwortend Zur Neuauflage Wertpapier- und Aktienbewertungen Bewertungen neuer Entlohnungsmethoden, Phantomaktien Neubewertung des Nießbrauchs und anderer Gebrauchsrechte Bewertung von Grundstücken mit Rückfallklauseln Zuwendungen von Schwiegereltern Bewertung vorehelicher Zuwendungen vorgezogener Zugewinnausgleich Zielgruppe Für Fachanwaltschaft für Familienrecht, Rechtsanwaltschaft mit Interessens- oder Tätigkeitsschwerpunkt im Familienrecht, Notariate, Familienrichterinnen und -richter und Steuerberaterinnen und -berater. , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 20220309, Produktform: Leinen, Titel der Reihe: Beck Familienrecht##, Autoren: Schulz, Werner~Hauß, Jörn, Auflage: 22007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 613, Abbildungen: mit Schaubildern und Tabellen, Keyword: Anfangsvermögen; Ausgleichsanspruch; Auskunftsanspruch; Ehewohnung; Endvermögen; Gewaltschutzgesetz; Gütergemeinschaft; Hausrat; Haushaltsgegenstände; Gütertrennung; Kapitalabfindung; Lebensgemeinschaft; Liquidationsgemeinschaft; Unterhaltsanspruch; Vermögensbewertung; Voraus; Zugewinn; Zugewinnausgleich; Zuwendungen; Eheliches Güterrecht, Fachschema: Geschieden~Scheidung - Ehescheidung~Trennung~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 586, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 241, Breite: 167, Höhe: 36, Gewicht: 1098, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406663604 9783406590252 9783406507632 9783406481796 9783807313122, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 10025485,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt die Feststellung des Todes?
Die Feststellung des Todes wird in der Regel von einem Arzt durchgeführt. In einigen Fällen kann auch ein Notarzt oder ein Gerichtsmediziner hinzugezogen werden. Die Kosten für die Feststellung des Todes werden in der Regel von der Krankenkasse des Verstorbenen übernommen. Falls der Verstorbene keine Krankenversicherung hatte, können die Kosten von den Angehörigen getragen werden. In einigen Fällen kann auch das Sozialamt die Kosten übernehmen, wenn die Angehörigen finanziell nicht dazu in der Lage sind. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was haltet ihr von Weidels Feststellung?
Als KI habe ich keine Meinung, aber ich kann Ihnen sagen, dass Weidels Feststellung je nach Kontext unterschiedlich bewertet werden kann. Es hängt davon ab, welche Aussage genau gemeint ist und wie sie begründet wird. Es ist wichtig, die Argumente und Fakten zu prüfen, um eine fundierte Meinung zu bilden. **

Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Top-Angebote
Produkte zum Begriff Feststellung:
-
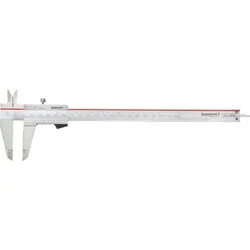
FORMAT Taschenmessschieber Feststellung rostfrei 300mmTaschenmessschieber mit rechteckigem Tiefenmaß Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufenmessungen. Abbildung zeigt Abmessung 150 mm.Eigenschaften:Typ: INOXDIN: DIN862Ausführung:...52,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FORMAT Taschenmessschieber rostfrei Feststellung 200mmTaschenmessschieber Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Präzise durch besonders leichtgängige Führungseigenschaften. Einfache Einhandbedienung durch optimierte Daumennocke. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufe...34,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
-
Wer zahlt die Feststellung des Todes?
Die Feststellung des Todes wird in der Regel von einem Arzt durchgeführt. In einigen Fällen kann auch ein Notarzt oder ein Gerichtsmediziner hinzugezogen werden. Die Kosten für die Feststellung des Todes werden in der Regel von der Krankenkasse des Verstorbenen übernommen. Falls der Verstorbene keine Krankenversicherung hatte, können die Kosten von den Angehörigen getragen werden. In einigen Fällen kann auch das Sozialamt die Kosten übernehmen, wenn die Angehörigen finanziell nicht dazu in der Lage sind. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Ähnliche Suchbegriffe für Feststellung
-
Schulz, Werner: Vermögensauseinandersetzung bei Trennung und ScheidungVermögensauseinandersetzung bei Trennung und Scheidung , Zum Werk Das Handbuch behandelt folgende Schwerpunkte: Der Ausgleich des Zugewinns Gütergemeinschaft Gütertrennung Ehewohnung und Haushalt Auseinandersetzung von Miteigentum Vermögensrechtliche Ansprüche von Ehegatten außerhalb des Güterrechts Vermögensauseinandersetzung mit Schwiegereltern Die eingetragene Lebenspartnerschaft Die nichteheliche Lebensgemeinschaft von Mann und Frau Gewaltschutzgesetz Vorteile auf einen Blick umfassende Auswertung der Rechtsprechung systematische Darstellung einer in zahlreichen BGB-Normen geregelten Materie viele Einzelfragen beantwortend Zur Neuauflage Wertpapier- und Aktienbewertungen Bewertungen neuer Entlohnungsmethoden, Phantomaktien Neubewertung des Nießbrauchs und anderer Gebrauchsrechte Bewertung von Grundstücken mit Rückfallklauseln Zuwendungen von Schwiegereltern Bewertung vorehelicher Zuwendungen vorgezogener Zugewinnausgleich Zielgruppe Für Fachanwaltschaft für Familienrecht, Rechtsanwaltschaft mit Interessens- oder Tätigkeitsschwerpunkt im Familienrecht, Notariate, Familienrichterinnen und -richter und Steuerberaterinnen und -berater. , Reflektoren > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 20220309, Produktform: Leinen, Titel der Reihe: Beck Familienrecht##, Autoren: Schulz, Werner~Hauß, Jörn, Auflage: 22007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 613, Abbildungen: mit Schaubildern und Tabellen, Keyword: Anfangsvermögen; Ausgleichsanspruch; Auskunftsanspruch; Ehewohnung; Endvermögen; Gewaltschutzgesetz; Gütergemeinschaft; Hausrat; Haushaltsgegenstände; Gütertrennung; Kapitalabfindung; Lebensgemeinschaft; Liquidationsgemeinschaft; Unterhaltsanspruch; Vermögensbewertung; Voraus; Zugewinn; Zugewinnausgleich; Zuwendungen; Eheliches Güterrecht, Fachschema: Geschieden~Scheidung - Ehescheidung~Trennung~Vermögen - Vermögensteuer~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 586, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 241, Breite: 167, Höhe: 36, Gewicht: 1098, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406663604 9783406590252 9783406507632 9783406481796 9783807313122, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 10025485,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viefhues, Wolfram: Von der Trennung bis zur ScheidungVon der Trennung bis zur Scheidung , Wer sich von seinem Partner trennt, wünscht sich einen Rechtsanwalt, der sämtliche Facetten einer Trennung juristisch kompetent begleiten kann. Dank des neuen Praxishandbuchs von Dr. Wolfram Viefhues sind Sie ab sofort in der Lage, Ihren Mandanten diese Komplettbetreuung anzubieten. "Von der Trennung bis zur Scheidung" begleitet Sie dabei mit vielen Praxistipps durch die komplette Chronologie der Beendigung einer Lebenspartnerschaft bzw. Ehe und hilft Ihnen, Haftungsfallen zu vermeiden. Jetzt alle Phasen der Trennung juristisch kompetent begleiten! Trennung, Scheidung, neue Partnerschaft: So begleiten Sie Ihre Mandanten in allen Phasen des Trennungsprozesses Die Trennung von gesetzlich geschlossenen Partnerschaften/Ehen ist für die Betroffenen meistens ein unangenehmes Ereignis. Als Anwalt im Bereich Familienrecht begleiten Sie Ihre Mandanten auf diesem schwierigen Weg. Dabei ist die Scheidung kein singulärer Akt, sondern besteht aus einer Kette von einzelnen Abschnitten. Das jetzt in 2. Auflage erscheinende Handbuch behandelt diese Kette im Einzelnen und in chronologischer Reihenfolge. "Von der Trennung bis zur Scheidung" ist der einzigartige Praxisratgeber, der Ihnen dabei hilft, Ihre Mandanten in jeder Phase der Trennung optimal zu beraten: Trennung der Eheleute Jahreswechsel nach der Trennung Ablauf des (ersten) Trennungsjahres Ablauf von 3 Trennungsjahren Einreichung des Scheidungsantrages Antrag auf Verfahrenskostenhilfe Bewilligung der Verfahrenskostenhilfe Zustellung des Scheidungsantrags Während des Scheidungsverfahrens Zustellung des Scheidungsbeschlusses Rechtskraft der Scheidung Erneute Eheschließung Neue Partnerschaft ohne Kinder Neue Partnerschaft mit Kindern Als Anwalt wollen Sie vor allem kompetent beraten und Haftungsfallen vermeiden. Mit dem vorliegenden Hand- und Arbeitsbuch gelingt Ihnen das auf besonders einfache Weise: Dank der vielen Praxistipps, Muster und Beispiele wissen Sie auch bei Spezialfragen immer, wie Sie für Ihre Mandanten das beste Ergebnis erzielen. Autor ist Dr. Wolfram Viefhues, einer der renommiertesten Experten im Bereich Familienrecht in Deutschland. Für die besondere und bisher einmalige Aufbereitung des Themas gibt er einleuchtende Gründe an: "Es ist von besonderer Bedeutung, sich den zeitlichen Ablauf eines Verfahrens genau vor Augen zu führen und - speziell bei der Beratung und bei den notwendigen taktischen Überlegungen - die sich jeweils an bestimmte Zeitabschnitte anknüpfenden rechtlichen Konsequenzen im Auge zu behalten." , Sonstige > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20220518, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Viefhues, Wolfram, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 687, Keyword: Scheidungsverfahren; Unterhalt; Zugewinn; Erbrecht; Steuerrecht, Fachschema: Familienrecht~Geschieden~Scheidung - Ehescheidung~Eherecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Ehe- und Scheidungsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 241, Breite: 172, Höhe: 37, Gewicht: 1126, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8380929, Vorgänger EAN: 9783824015191, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 271377869,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was haltet ihr von Weidels Feststellung?
Als KI habe ich keine Meinung, aber ich kann Ihnen sagen, dass Weidels Feststellung je nach Kontext unterschiedlich bewertet werden kann. Es hängt davon ab, welche Aussage genau gemeint ist und wie sie begründet wird. Es ist wichtig, die Argumente und Fakten zu prüfen, um eine fundierte Meinung zu bilden. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.